Gemeinsam vorankommen.
Wir unterstützen produzierende Betriebe, vor allem aus der Holzverarbeitung, dazu Landtechnik und Maschinenbau: bei Arbeitssicherheit, Energie, Umwelt, Prozessen, Qualität und der Entwicklung des Werks. Gern im Tandem mit Ihrem Team.
Sechs Felder, ein Ziel.
Wir fangen dort an, wo es am meisten bringt.
Die Methode richtet sich nach Ihrem Betrieb, nicht umgekehrt.

Werksentwicklung
Potenziale heben, Werk gestalten
Anlagen, Materialfluss und Investitionen mit Zahlen planen, damit das Werk Schritt für Schritt besser wird.
Beispiel ansehen
Neue Maschine oder Anlage: Aufstellung und Materialfluss aus den echten Auftragsdaten berechnen und Varianten mit Wegen, Flächen und Kosten vergleichen, bevor investiert wird.

Energie
Verbraucher aufspüren, Kosten senken
Energiedaten sichtbar machen, Kennzahlen bilden und Einsparungen ableiten, mit Erfahrung aus der Arbeit nach ISO 50001.
Beispiel ansehen
Maschinen und Gebäude zusammen: Absaugung, Druckluft, Trocknung, Prozesswärme und die Hallen selbst betrachten und die Einsparung in Euro pro Jahr beziffern.

Umwelt
Nachhaltig denken, Ressourcen schonen
Material, Abfall, Herkunft und Verpackung verständlich aufbereiten, etwa bei EPD, PPWR oder Holzherkunft. Wir helfen beim Einarbeiten und beim Sammeln der Unterlagen.
Beispiel ansehen
Materialverluste in Euro: Verschnitt, Ausschuss und Lacknebel mit Material, Bearbeitung und Entsorgung bewerten. So wird sichtbar, was die Abfallrechnung allein nicht zeigt.

Arbeitssicherheit
Gefahren erkennen, Gesundheit schützen
Begehungen, Gefährdungsbeurteilungen, Betriebsanweisungen und Unterweisungen so aufgebaut, dass der Betrieb sie auch nutzt und bei einer Prüfung vorzeigen kann.
Beispiel ansehen
Nach einem Unfall: Ursachen finden statt Schuldige, Maßnahmen mit Termin festlegen und prüfen, ob sie im Alltag wirken.

Prozesse
Verschwendung abbauen, Abläufe verschlanken
Wo kostet der Betrieb Zeit und Geld? Vor Ort hinschauen, einfach auswerten und kleine Werkzeuge bauen, die zum Betrieb passen.
Beispiel ansehen
Wo liegen die Aufträge? Den Durchlauf aus den Buchungen der Betriebsdatenerfassung auswerten und den Engpass gezielt entlasten.

Qualität
Fehler vermeiden, Vertrauen sichern
Prüfungen, Abläufe und Nachweise so ordnen, dass Fehler früh auffallen und Kunden sich verlassen können.
Beispiel ansehen
Reklamationen und Ausschuss: die häufigsten Ursachen finden und an der Maschine abstellen, nicht nur im Handbuch.
Was uns unterscheidet
Wer selbst an der Maschine stand, stellt andere Fragen.
Und findet andere Antworten.
Aus der Fertigung
Schreiner und Ingenieur für Holztechnik, mit langer Praxis im produzierenden Betrieb. Maschinen, Schichtbetrieb und Termindruck kennen wir aus eigener Arbeit. Deshalb finden wir uns schnell in Ihren Abläufen zurecht.
Direkt an der Anlage
Wir schauen dort hin, wo Kosten, Gefahren und Fehler entstehen: an Absaugung, Druckluft, Trocknung, Takt und Rüsten. Und wir werten aus, was Ihre Anlagen und Zähler schon liefern.
Daten aus Ihren eigenen Systemen
Wir werten Warenwirtschaft und Betriebsdatenerfassung aus, statt mit Annahmen zu arbeiten. So werden Entscheidungen belastbar.
Im Tandem bis zur Wirkung
Kein Bericht für die Schublade: Wir setzen gemeinsam mit Ihrem Team um, in dem Umfang, der zu Ihrem Betrieb passt.
So arbeiten wir
Drei Schritte, immer in dieser Reihenfolge.
Erst zuhören, dann gezielt suchen, dann gemeinsam umsetzen.
-
Verstehen
Im Gespräch und vor Ort den Überblick gewinnen: Abläufe, Zahlen, Pflichten und Ziele.
-
Aufspüren
Gezielt abklopfen: Was steckt dahinter, was geht noch, was bringt am meisten?
-
Umsetzen
Lösungen finden, Maßnahmen ableiten und gemeinsam einführen, bis sie wirken, und darüber hinaus.
Unser AnspruchKein Bericht für die Schublade: Wir unterstützen Sie dabei.
Erfahrung zählt, Daten machen sie belastbar.
Aus den Pilotprojekten
Mit ersten Pilotbetrieben erproben wir, wie aus Messwerten Entscheidungen werden. Wählen Sie ein Leistungsfeld. Alle Zahlen sind Beispieldaten ohne Bezug zu einem Betrieb.
Rüsten scheint ein reines Thema der Fertigung. Zusammen betrachtet, zahlt es auf mehrere Konten ein:
tA = I / N = 24.000 € / 16.700 € ≈ 17 Monate
| Investition I | 24.000 € |
|---|---|
| dafür | Rüstwagen, Voreinstellgerät, Schulung |
| Rüstvorgänge | 4 am Tag, 220 Tage |
| Maschinenstunde | 95 € |
| Personal | 45 €/h |
| Strom | 0,22 €/kWh |
| Leerlauf beim Rüsten | 22 kW, davon 40 % weg |
| Anlaufausschuss | 2 → 1,2 Teile je Rüsten |
| Ausschussteil | 4,50 € |
| Wege je Rüsten | 140 → 40 m, 4 km/h |
Einfach erklärt
Die Frage: Wann hat sich das Geld für schnelleres Rüsten wieder eingespielt?
Die Rechnung: Jedes Rüsten dauert danach 16 Minuten kürzer, bei vier Rüstvorgängen am Tag. Das bringt im Jahr:
| Gewonnene Maschinenzeit | nur zur Hälfte gezählt | 11.100 € |
|---|---|---|
| Weniger Ausschuss beim Anfahren | 3.200 € | |
| Weniger Leerlaufstrom | 1.400 € | |
| Kürzere Wege | 1.000 € | |
| Nutzen im Jahr | 16.700 € | |
| Investition | Rüstwagen, Voreinstellgerät, Schulung | 24.000 € |
| Bezahlt nach | 24.000 € ÷ 16.700 € im Jahr = 1,44 Jahre | 17 Monaten |
Die Aussage: Nach rund 17 Monaten ist die Ausgabe wieder drin, danach bleibt der Nutzen. Das gilt nur, wenn die Maschine die gewonnene Zeit für Aufträge nutzt. Deshalb zählt sie nur zur Hälfte.
Fachlich, mit Herleitung
Nutzen minus Investition, Monat für Monat aufaddiert. Wo die Linie die Null kreuzt, hat sich die Investition bezahlt gemacht.
Statische Amortisationszeit: Investition geteilt durch den jährlichen Nutzen, tA = I / N.
| Maschinenzeit | 4 Rüstvorgänge × 220 Tage × 16 min = 234,7 h, davon ½ angesetzt, × 95 €/h | 11.100 € |
|---|---|---|
| Anlaufausschuss | (2 − 1,2) = 0,8 Teile weniger × 880 Rüstvorgänge × 4,50 € | 3.200 € |
| Leerlaufstrom | 880 × 48 min = 704 h × 22 kW = 15.500 kWh, davon 40 % = 6.200 kWh × 0,22 €/kWh | 1.400 € |
| Wege | 100 m weniger × 880 = 88 km, bei 4 km/h 22 h × 45 €/h | 1.000 € |
| Nutzen N | Summe | 16.700 € |
| Amortisation | 24.000 € / 16.700 € = 1,44 Jahre | 17 Monate |
Statisch heißt: ohne Zinsen und Preissteigerung. Für den Vergleich mehrerer Varianten eignet sich der Kapitalwert besser.
Quelle Methode: Haufe Akademie, Amortisationsrechnung. Zahlen: Beispielwerte, kein echter Betrieb.
E(x) = a + b·x
b = Σ(xi − x̄)(Ei − Ē) / Σ(xi − x̄)² a = Ē − b·x̄
- a
- – kWh je Woche, auch ohne ein einziges Stück
- b
- – kWh je Stück, der echte Verbrauch der Fertigung
- R²
- – –
–
Einfach erklärt
Die Frage: Wie viel Strom braucht die Fertigung wirklich je Stück, und wie viel läuft immer, egal wie viel produziert wird?
Die Rechnung: Für 26 Wochen tragen wir Stückzahl und Stromverbrauch als Punkte ein und legen die Gerade hindurch, die am besten passt. Aus ihr lesen wir drei Zahlen ab:
| Grundverbrauch a | Höhe der Geraden bei null Stück: läuft auch ohne Produktion | – kWh je Woche |
|---|---|---|
| Verbrauch je Stück b | so viel mehr braucht jedes zusätzliche Stück | – kWh |
| Bestimmtheit R² | wie eng die Punkte an der Geraden liegen: 1 erklärt alles, 0 nichts | – |
Die Aussage: Ist der Grundverbrauch groß, lohnt es sich zuerst, Verbraucher zu suchen, die ohne Produktion laufen. Ist R² klein, wirken andere Einflüsse stärker, etwa Wetter oder Produktmix, und die Gerade allein reicht als Erklärung nicht.
Fachlich, mit Herleitung
–
| 1. Ziel | Q(a, b) = Σ(Ei − a − b·xi)² so klein wie möglich: die quadrierten senkrechten Abstände der Punkte zur Geraden | |
|---|---|---|
| 2. Nach a | ∂Q/∂a = −2 Σ(Ei − a − b·xi) = 0, durch n teilen | a = Ē − b·x̄ |
| 3. Nach b | ∂Q/∂b = −2 Σ xi(Ei − a − b·xi) = 0, a aus Schritt 2 einsetzen und umformen, ergibt die Formel für b oben | b |
| Güte | R² = 1 − Σ(Ei − Êi)² / Σ(Ei − Ē)² | 0 bis 1 |
R² ist der Anteil der Schwankung, den die Stückzahl erklärt. Der Rest stammt aus anderen Einflüssen, etwa Wetter oder Produktmix.
| Grundlast heute | 41 kW |
|---|---|
| davon abschaltbar | 10 kW |
| Stunden im Jahr | 8.760 h |
| Betriebszeit | 4.860 h |
| Strompreis | 0,22 €/kWh |
Einfach erklärt
Die Frage: Was kostet Strom, der läuft, obwohl niemand produziert?
Die Rechnung: Heute ziehen Absaugung, Druckluft und andere Verbraucher auch außerhalb der Schicht 41 kW. Davon lassen sich 10 kW abschalten.
| Stunden im Jahr | 8.760 h | |
|---|---|---|
| davon Produktion | − 4.860 h | |
| Stunden ohne Produktion | 3.900 h | |
| abschaltbare Leistung | × 10 kW | |
| eingesparte Energie | 39.000 kWh | |
| Strompreis | × 0,22 €/kWh | |
| Ersparnis im Jahr | rund 8.600 € |
Die Aussage: Oft reicht dafür wenig, etwa eine Zeitschaltung, eine feste Abschaltrunde am Schichtende oder das Abdichten von Druckluftlecks. Welche 10 kW es im eigenen Betrieb sind, zeigt erst der eigene Lastgang.
Fachlich, mit Herleitung
Eine Woche im Lastgang. Grau: Produktion. Gelb: die 10 kW, die außerhalb der Schicht wegfallen, 75 Stunden je Woche. Die gelbe Fläche ist die eingesparte Energie: 10 kW × 75 h = 750 kWh je Woche, im Jahr 52 × 750 = 39.000 kWh.
| Stunden ohne Produktion | 8.760 h im Jahr − 4.860 h Betriebszeit | 3.900 h |
|---|---|---|
| Energie | Leistung × Zeit: 10 kW × 3.900 h | 39.000 kWh |
| Kosten | 39.000 kWh × 0,22 €/kWh | 8.580 € |
Die Grundlast liest man im Lastgang ab: die Leistung, die auch ohne Produktion anliegt. Leistungspreis und Netzentgelte sind nicht eingerechnet.
Zahlen: Beispielwerte, kein echter Betrieb.
Lohnt sich die Maßnahme? Bewertung nach DIN EN 17463 (VALERI)
Die Norm beschreibt, wie man Energie-Investitionen bewertet: erst der Kapitalwert im wahrscheinlichsten Fall, dann wird geprüft, wie stark das Ergebnis von unsicheren Annahmen abhängt, zuletzt ein ungünstiger und ein günstiger Fall. So sieht man, ob sich die Maßnahme auch dann noch rechnet, wenn es schlechter läuft als gedacht.
Maßnahme: Absaugung und Druckluft schalten sich außerhalb der Schicht automatisch ab. Angenommen: 15.000 € für Steuerung und Einbau, 8.580 € Einsparung im Jahr, 10 Jahre, Zins 5 %.
So lesen: Die rechte Spalte zeigt, was nach Abzug der Investition übrig bleibt, umgerechnet in heutiges Geld (Kapitalwert). Plus heißt: Die Maßnahme bezahlt sich und bringt mehr als 5 % Zinsen. Minus heißt: Das Geld kommt nicht ganz zurück.
| Wie erwartet | Alles läuft wie angenommen.−15.000 € + 8.580 € × 7,72 (Faktor für 10 Jahre, Herleitung beim Kapitalwert unter Werksentwicklung) | +51.200 € |
|---|---|---|
| Halbe Einsparung | Die Maßnahme spart nur halb so viel Strom. Sie lohnt sich trotzdem.−15.000 € + 4.290 € × 7,72 | +18.100 € |
| Teurer Einbau | Der Einbau kostet 50 % mehr. Das ändert wenig.−22.500 € + 8.580 € × 7,72 | +43.700 € |
| Strom teurer | Der Strompreis steigt auf 0,30 €/kWh. Dann lohnt es sich deutlich mehr.39.000 kWh × 0,30 € = 11.700 € im Jahr; −15.000 € + 11.700 € × 7,72 | +75.300 € |
| Etwas besser | 20 % mehr Einsparung, 20 % günstiger im Einbau.−12.000 € + 10.300 € × 7,72 | +67.500 € |
| Alles schlecht | Halbe Einsparung, 50 % teurer und die Anlage hält nur 5 Jahre. Dann fehlen am Ende rund 3.900 €: Die Maßnahme bezahlt sich knapp nicht.−22.500 € + 4.290 € × 4,33 (Faktor für 5 Jahre: (1 − (1 + 0,05)−5) / 0,05) | −3.900 € |
Was das sagt: Die Maßnahme lohnt sich in fast jedem Fall. Am meisten hängt das Ergebnis an der tatsächlichen Einsparung, deshalb messen wir sie vorher im Lastgang nach. Nur wenn alles gleichzeitig schiefgeht, rechnet sie sich nicht.
Quellen: DIN EN 17463 „Bewertung von energiebezogenen Investitionen (VALERI)“, Deutsche Fassung EN 17463:2021+A1:2025; Aufbau der Phasen laut Inhaltsverzeichnis des Norm-Entwurfs prEN 17463:2020. Zahlen: Beispielwerte.
- Papier
- abtippen
- Excel
- Ordner
- Scan
- Warenwirtschaft
- Nachweis abrufbar
Daten einmal erfassen, dort, wo sie entstehen. Keine Doppelerfassung, kein Suchen vor der Prüfung.
Rechts oben: viel Aufwand, feste Regeln. Dort bringt Automatisieren am meisten und geht am sichersten. Wo Menschen abwägen müssen, eher vereinfachen und gut unterstützen.
Jede neue Pflicht heißt meist: wieder ein Ordner mehr im Schrank. Wir gehen den umgekehrten Weg.
- Weglassen. Was niemand braucht, fällt weg: doppelte Listen, Berichte ohne Leser, Unterschriften ohne Zweck.
- Vereinfachen. Eine Vorlage statt fünf, klare Zuständigkeit, Fristen im System statt im Kopf.
- Einmal erfassen. Dort, wo die Daten entstehen: Scan, App am Arbeitsplatz, Betriebsdatenerfassung.
- Automatisieren. Regeln, Schnittstellen und kleine Helfer erledigen das Übertragen, Prüfen und Erinnern.
- Software, die bleibt. Wo es sich lohnt, mit einem Partner für Lean-Software, der die Lösung pflegt und mitwachsen lässt.
Berichte und Nachweise entstehen dann auf Knopfdruck aus den vorhandenen Daten: Unterweisungen, Prüffristen, Abfallbilanz, Energiekennzahlen.
tA = I / E = 18.000 € / 22.700 € ≈ 10 Monate
| Investition I | 18.000 € |
|---|---|
| dafür | Scan, Schnittstellen, kleine Helfer |
| Manuelle Arbeit | 112 → 70 h/Monat |
| Stundensatz | 45 €/h |
Einfach erklärt
Die Frage: Was ist es wert, wenn das Team weniger abtippt und sucht?
Die Rechnung: Gezählt sind fünf Abläufe: Stundenzettel, Lieferscheine, Berichtslisten, Prüfprotokolle und das Suchen von Nachweisen.
| Stunden je Monat heute | 112 h | |
|---|---|---|
| mit Scan, Schnittstellen, kleinen Helfern | − 70 h | |
| frei je Monat | 42 h | |
| im Jahr | × 12 Monate | 504 h |
| Wert im Jahr | × 45 € je Stunde | rund 22.700 € |
| Investition | 18.000 € | |
| Bezahlt nach | 18.000 € ÷ 22.700 € im Jahr | rund 10 Monaten |
Die Aussage: Das Geld entsteht nicht von selbst, sondern nur, wenn die freie Zeit für andere Arbeit genutzt wird oder Überstunden wegfallen. Weniger Fehler beim Übertragen kommen als Nutzen dazu, sind hier aber nicht eingerechnet.
Fachlich, mit Herleitung
| Frei je Monat | 112 h vorher − 70 h nachher | 42 h |
|---|---|---|
| Frei im Jahr | 42 h × 12 Monate | 504 h |
| Wert | 504 h × 45 €/h | 22.680 € |
| Amortisation | 18.000 € / 22.680 € = 0,79 Jahre | 10 Monate |
Eine Opportunitätsbetrachtung: Geld wird nur frei, wenn die Stunden für andere Arbeit genutzt werden oder Überstunden entfallen.
Reihenfolge festlegen: Stunden je Monat mal Anteil der Fälle, die nach fester Regel laufen. Je höher, desto eher automatisieren.
| Stundenzettel | 28 h × 0,90 | 25,2 |
|---|---|---|
| Lieferscheine | 24 h × 0,85 | 20,4 |
| Berichtslisten | 20 h × 0,95 | 19,0 |
| Prüfprotokolle | 18 h × 0,75 | 13,5 |
| Nachweise suchen | 22 h × 0,55, zuerst Ablage ordnen | 12,1 |
| Bestellungen | 12 h × 0,80 | 9,6 |
| Angebote | 16 h × 0,35, eher Vorlagen | 5,6 |
| Reklamationen | 9 h × 0,30, Menschen müssen abwägen | 2,7 |
Zahlen: Beispielwerte, kein echter Betrieb.
Wird die Lücke größer, kommt mehr herein, als abgearbeitet wird. Dann stimmt etwas nicht: zu wenig Leute, unklare Anforderungen oder ein Problem, das immer neue Punkte erzeugt. Hier schließt sie sich nach dem Testbeginn wieder. Aber Vorsicht, wenn gar nichts mehr hereinkommt: Das heißt nicht immer, dass alles läuft. Oft testet niemand mehr richtig, oder Probleme landen auf Zetteln und in Excel statt im System. Deshalb schauen wir auf beide Linien, nicht nur auf das Erledigte.
- Zeit freimachen, bevor es losgeht. Mit Weglass-Liste und Quick Wins wird der Alltag schlanker, damit das Team Luft fürs Projekt hat.
- Tandems mit verlässlicher Zeit. Je Bereich Leitung und Key-User aus der Fertigung, dazu Projektleitung mit Stellvertretung.
- Klare Rollen. Jede Rollenkarte sagt „Was heißt das für dich?“: Aufgabe, Befugnis, Zeitbedarf, Ansprechperson.
- Erst die Abläufe, dann die Software. Wer schlechte Abläufe digitalisiert, hat danach schlechte digitale Abläufe.
- Datenmigration planen. Stammdaten vorher bereinigen, doppelte und tote Artikel kommen nicht mit. Bewegungsdaten wie offene Aufträge und Bestände zum Stichtag übernehmen, mit Probelauf vor dem Go-live.
- Testen mit echten Aufträgen. Nicht mit Beispielen aus dem Handbuch.
- Go-live mit Schattenbetrieb und Rückfallplan. Vorher laufen die wichtigsten Abläufe ein paar Tage parallel im neuen System mit, danach folgen vier Wochen enge Begleitung.
SPI = EV / PV
CPI = EV / AC
- SPI
- 0,95 Terminleistung: leicht hinter Plan, früh erkannt
- CPI
- 1,03 Kostenleistung: im Budget
- EV
- Fertigwert (Earned Value): Was bis heute wirklich erledigt ist, bewertet mit dem geplanten Budget.
- PV
- Planwert (Planned Value): Was laut Plan bis heute erledigt sein sollte.
- AC
- Istkosten (Actual Cost): Was bis heute tatsächlich ausgegeben wurde.
So lesen: 1,0 heißt genau nach Plan. Unter 1 heißt hinter dem Termin (SPI) oder teurer als geplant (CPI), über 1 schneller oder günstiger.
Einfach erklärt
Die Frage: Liegt die ERP-Einführung im Plan, beim Termin und bei den Kosten?
Die Rechnung: Jedes Arbeitspaket hat einen geplanten Wert. Am Stichtag in Woche 20 stehen drei Zahlen nebeneinander:
| Geplant bis heute | Pakete, die laut Plan fertig sein sollten | 200 T€ |
|---|---|---|
| Geschafft bis heute | Pakete, die wirklich fertig und abgenommen sind | 190 T€ |
| Ausgegeben bis heute | was diese Pakete wirklich gekostet haben | 184,5 T€ |
| Termin | geschafft ÷ geplant = 190 ÷ 200 | 0,95: 5 % hinter Plan |
| Kosten | geschafft ÷ ausgegeben = 190 ÷ 184,5 | 1,03: 3 % günstiger |
Die Aussage: Der Verzug fällt in Woche 20 auf, nicht erst kurz vor dem Go-live, und es bleibt Zeit gegenzusteuern. Belastbar ist das nur, wenn „fertig“ streng zählt: Ein Paket gilt erst als geschafft, wenn es abgenommen ist.
Fachlich, mit Herleitung
Die drei Kurven über die Projektwochen, aufaddiert. Der Abstand zwischen PV und EV ist der Terminverzug, der zwischen AC und EV die Kostenabweichung.
Stichtag Woche 20. Budget für das ganze Projekt BAC = 400 T€, geplante Dauer 36 Wochen.
| PV | Laut Plan bis Woche 20 erledigt, mit Budget bewertet | 200 T€ |
|---|---|---|
| EV | Wirklich erledigte Arbeitspakete, mit ihrem geplanten Budget bewertet | 190 T€ |
| AC | Tatsächlich ausgegeben bis Woche 20 | 184,5 T€ |
| SPI | EV / PV = 190 / 200 | 0,95 |
| CPI | EV / AC = 190 / 184,5 | 1,03 |
| Kosten am Ende | BAC / CPI = 400 T€ / 1,03, wenn es so weiterläuft | 388 T€ |
| vorsichtiger | BAC / (CPI × SPI) = 400 T€ / (1,03 × 0,95), wenn der Verzug auch Geld kostet | 409 T€ |
| Dauer am Ende | 36 Wochen / SPI = 36 / 0,95, grobe Schätzung | 38 Wochen |
Die Hochrechnung setzt voraus, dass Termin- und Kostenleistung so bleiben. Darum rechnen wir sie jede Woche neu und reagieren, sobald ein Wert unter 1 rutscht.
Quelle Formeln: SAS Dokumentation, Earned Value Management. Zahlen: Beispielwerte.
| Kriterium | Gew. | A | B | C |
|---|---|---|---|---|
| Materialfluss | 30 % | 6 | 9 | 7 |
| Investition | 20 % | 8 | 6 | 7 |
| Erweiterbarkeit | 15 % | 4 | 8 | 6 |
| Arbeitssicherheit | 15 % | 6 | 8 | 6 |
| Energie | 10 % | 5 | 8 | 7 |
| Umwelt | 10 % | 6 | 7 | 6 |
| Summe | 100 % | 6,0 | 7,8 | 6,6 |
Jeder Punkt ist eine Fahrt mit dem Hubwagen: gefüllt beladen, hohl leer zurück. Je dicker die Linie, desto öfter wird der Weg am Tag gefahren. Rot blinkt es, wo ein Hubwagen einen Fußweg quert. Schema, nicht maßstäblich; Fahrten und Meter kommen aus der Wegematrix.
Einfach erklärt
Die Frage: Wie verändert die neue Aufstellung die Wege in der Halle, bevor gebaut wird?
Die Rechnung: Ein digitaler Zwilling ist ein Abbild der Fertigung im Rechner. Dieser hier spielt einen Arbeitstag nach: alle Hubwagenfahrten mit ihren Wegen aus dem Hallenplan, einmal für heute und einmal für Variante B.
| Heute | Variante B | |
| Fahrten je Tag | 114 | 94 |
| Fahrstrecke je Tag | 3,8 km | 1,9 km |
| Fußweg gequert je Tag | 168-mal | 40-mal |
Die Aussage: Mit Variante B halbiert sich die Fahrstrecke, und Hubwagen und Menschen begegnen sich rund drei Viertel seltener. Wartezeiten und Störungen kennt das Modell nicht. Im Pilot ersetzen gemessene Fahrten aus den Rückmeldungen die Annahmen.
Fachlich, mit Herleitung
Fahrstrecke = Σ Fahrten je Tag × Weg je Fahrt × 2 (hin beladen, zurück leer). Querungen = Σ Fahrten über einen Fußweg × 2.
| Heute | Variante B | |
| Fahrten je Tag (beladen) | 114 | 94, die Fahrt über das Zwischenlager fällt weg |
| Transportintensität Σ Fahrten × Weg | 1.894 m | 950 m |
| Fahrstrecke je Tag, × 2 | 3,8 km | 1,9 km |
| Kreuzungen im Plan | 5 | 1 |
| Fahrten über eine Kreuzung | 20 + 20 + 8 + 20 + 16 = 84 | 20 |
| Querungen je Tag, × 2 | 168 | 40, rund −76 % |
Die Fahrten verteilen sich im Modell zufällig über die Schicht von 6 bis 14 Uhr; die Tagessummen stehen fest. Nicht im Modell: Wartezeiten, Stapler, Störungen.
Zahlen: Beispielwerte aus der Wegematrix des Musterberichts Werksentwicklung (Anhang A1 und A2), kein echter Betrieb.
KW = −I0 + Σ CFt / (1 + i)t
| Investition | 420 T€ |
|---|---|
| dafür | Anlage 340, Fundament 40, Umzug 40 T€ |
| Einsparung | 102 T€ − 12 T€ Wartung = 90 T€ je Jahr |
| Laufzeit | 10 Jahre |
| Kalkulationszins | 5 % |
Einfach erklärt
Die Frage: Lohnt sich das neue Bearbeitungszentrum über die ganze Laufzeit, auch wenn man das Geld sonst anlegen könnte?
Die Rechnung: Wir vergleichen zwei Wege mit denselben 420 T€ über zehn Jahre, Zins 5 %.
| Weg 1: Bank | 420 T€ zu 5 % angelegt | 684 T€ |
|---|---|---|
| Weg 2: Anlage | 420 T€ in die Anlage, die jährlich gesparten 90 T€ zu 5 % angelegt | 1.132 T€ |
| Vorsprung Weg 2 | nach zehn Jahren | 448 T€ |
| Kapitalwert | So viel müsste man heute auf die Bank legen, um in zehn Jahren auch 448 T€ zu haben | 275 T€ |
Probe: Auf der Bank wird jeder Euro in zehn Jahren zu 1,63 €. Aus 420 T€ werden so 684 T€, und aus 275 T€ werden 448 T€.
Die Aussage: Die Anlage bringt so viel mehr als die Bank, als hätte man heute 275 T€ zusätzlich in der Hand. Ist der Kapitalwert größer als null, lohnt sich die Investition. Das gilt auch dann noch, wenn die Einsparung rund 40 % niedriger ausfällt.
Fachlich, mit Herleitung
Jeder Balken ist eine Jahreseinsparung von 90 T€. Gefüllt ist, was sie heute wert ist: je später das Geld kommt, desto weniger. Die gefüllten Teile zusammen ergeben den Barwert von 695 T€.
Woher die 90 T€ kommen. Ein Bearbeitungszentrum ersetzt die alte Fräs- und Bohrmaschine; Variante B stellt es neben die Säge. Freiwerdende Stunden zählen wir nur zur Hälfte, weil nicht jede Stunde wirklich anders genutzt wird.
| Altmaschinen | Instandhaltung 19 T€ + Energie 9 T€ | 28,0 T€ |
|---|---|---|
| Bedienung | eine Anlage statt zwei: 2,5 h je Schicht × 2 Schichten × 230 Tage = 1.150 h, davon die Hälfte × 48 € | 27,6 T€ |
| Hubwagen | je Tag 0,4 h kürzere Wege (1,9 km ÷ 5 km/h) + 2,0 h Umlagern + 0,6 h Suchen = 3 h; × 230 Tage = 690 h, davon die Hälfte × 60 € | 20,7 T€ |
| Bestand | Durchlaufzeit 6,5 → 4,0 Tage: 2,5 Tage × 24 T€ Bestand je Tag × 20 % Kapital- und Lagerkosten | 12,0 T€ |
| Ausschuss | Ausschuss beim Umspannen heute 27,4 T€; mit einer Aufspannung angenommen die Hälfte | 13,7 T€ |
| Mehrkosten | Wartungsvertrag 8 T€ + Software 4 T€ | −12,0 T€ |
| Einsparung je Jahr | 102,0 T€ − 12,0 T€ | 90,0 T€ |
Die kürzeren Wege selbst bringen nur rund 3 T€ im Jahr. Der größte Teil kommt von der neuen Anlage und vom Zwischenlager, das wegfällt. Der Platz entscheidet trotzdem mit, über Bestand, Durchlaufzeit und Sicherheit.
Begriffe: I0 Investition heute (420 T€), CFt Einsparung im Jahr t (90 T€), n Laufzeit (10 Jahre), i Kalkulationszins: 5 % = 0,05. Das ist die Verzinsung, die das Geld anderswo bringen würde, etwa der Kreditzins oder die Rendite, die der Betrieb mindestens erwartet. Den Wert legt der Betrieb fest.
| 1. Abzinsen | Ein Euro im Jahr t ist heute 1 / (1 + i)t wert, weil man ihn sonst zu i hätte anlegen können. Mit i = 0,05 ist 1 + i = 1 + 0,05 = 1,05 | |
|---|---|---|
| Jahr 1 | 90 T€ / (1 + 0,05) = 90 T€ / 1,05 | 85,7 T€ |
| Jahr 10 | 90 T€ / (1 + 0,05)10 = 90 T€ / 1,629 = 90 T€ × 0,614 | 55,3 T€ |
| 2. Aufsummieren | KW = −I0 + Σt=1n CFt / (1 + i)t | |
| 3. Gleiche Beträge | Ist CFt jedes Jahr gleich, bleibt die Summe der Abzinsfaktoren. Als geometrische Reihe: Σt=1n 1 / (1 + i)t = (1 − (1 + i)−n) / i = (1 − (1 + 0,05)−10) / 0,05 = (1 − 0,614) / 0,05 | 7,72 |
| 4. Barwert | 90 T€ × 7,72 | 695 T€ |
| 5. Kapitalwert | −420 T€ + 695 T€ | +275 T€ |
Positiv heißt: Die Investition bringt mehr als die 5 %, die das Geld anderswo gebracht hätte, und zusätzlich 275 T€ heutigen Wert. Puffer: Null wird der Kapitalwert erst bei 420 T€ ÷ 7,72 = 54 T€ Einsparung im Jahr, also rund 40 % weniger als gerechnet. Restwert nach zehn Jahren und Steuern sind nicht berücksichtigt. Für Energie-Investitionen ergänzt DIN EN 17463 (VALERI) diese Rechnung um Sensitivitäts- und Szenarioanalyse, ein Beispiel steht beim Leistungsfeld Energie.
Quelle Methode: Bauprofessor, Kapitalwert einer Investition. Zahlen: Beispielwerte.
- Schnittpläne und Restteillager. Ein Fünftel weniger Verschnitt: rund 15.800 € im Jahr.
- Lack gezielter auftragen. Ein Viertel weniger Lacknebel: rund 8.800 € im Jahr und weniger gefährlicher Abfall.
- Erstteil freigeben. 30 % weniger Ausschuss: rund 8.600 € im Jahr.
Weniger Material im Abfall heißt auch: weniger einkaufen, weniger transportieren, weniger entsorgen. Gut für die Umwelt und für das Ergebnis.
KVerlust = Σ m × (pMaterial + kBearbeitung + kEntsorgung)
| Menge | 160 t |
|---|---|
| Material | 420 €/t |
| Bearbeitung | 60 €/t |
| Entsorgung | 15 €/t |
| Summe | 160 t × 495 €/t = 79.200 € |
Einfach erklärt
Die Frage: Was kostet der Abfall wirklich?
Die Rechnung: Jede Tonne Verschnitt wurde vorher für 420 € gekauft und für 60 € bearbeitet, bevor sie für 15 € abgeholt wird. So gerechnet, also Einkauf plus Bearbeitung plus Entsorgung, gehen im Jahr verloren:
| Verschnitt | 160 t | 79.200 € |
|---|---|---|
| Lacknebel | 6 t | 35.100 € |
| Ausschuss | 35 t, schon fast fertig bearbeitet | 28.500 € |
| Kantenreste | 4 t | 12.500 € |
| Verluste im Jahr | 155.300 € | |
| davon Entsorgung | das, was die übliche Abfallrechnung zeigt | 5.700 € |
Die Aussage: Der Abfall kostet rund 27-mal so viel wie seine Entsorgung. Weniger Abfall spart vor allem Material und Arbeit. Die drei größten Hebel bringen zusammen rund 33.000 € im Jahr und entlasten zugleich die Umwelt.
Fachlich, mit Herleitung
Begriffe: m Verlustmenge im Jahr, pMaterial Einkaufspreis, kBearbeitung anteilige Kosten für Maschinen, Energie und Arbeit bis zu dem Punkt, an dem das Material verloren geht, kEntsorgung Abholung und Entsorgung, alles je Tonne.
| Verschnitt | 160 t × (420 + 60 + 15) €/t | 79.200 € |
|---|---|---|
| Lacknebel | 6 t × (4.800 + 600 + 450) €/t | 35.100 € |
| Ausschuss | 35 t × (420 + 380 + 15) €/t, schon fast fertig bearbeitet | 28.525 € |
| Kantenreste | 4 t × (3.000 + 100 + 15) €/t | 12.460 € |
| Verluste gesamt | Summe | 155.285 € |
| Davon Entsorgung | 160 t × 15 + 6 t × 450 + 35 t × 15 + 4 t × 15 | 5.685 € |
| Hebel | 32 t × 495 €/t + 1,5 t × 5.850 €/t + 10,5 t × 815 €/t | 33.173 € |
Die Norm gibt den Rahmen vor: Begriffe, Grundsätze und Schritte. Den Rechenweg im Einzelnen legt der Betrieb fest. Bewertet wird alles, was nicht ins Produkt geht.
Quellen: DIN EN ISO 14051 „Umweltmanagement – Materialflusskostenrechnung – Allgemeine Rahmenbedingungen“ (ISO 14051:2011); die Norm trennt Material-, Energie-, System- und Abfallmanagementkosten, hier sind Energie- und Systemkosten als „Bearbeitung“ zusammengefasst; Wikipedia, ISO 14051. Zahlen: Beispielwerte, kein echter Betrieb.
| Gearbeitete Stunden | 440.000 h |
|---|---|
| Unfälle mit Ausfall | 4 |
| dokumentierte Verletzungen | 11 |
Einfach erklärt
Die Frage: Ist der Betrieb sicherer geworden?
Die Rechnung: Wir zählen die Unfälle und rechnen sie auf eine Million Arbeitsstunden hoch. So lassen sich Jahre und Betriebe unterschiedlicher Größe fair vergleichen.
| Vorjahr | dieses Jahr | |
| Gearbeitete Stunden | 440.000 | 440.000 |
| Unfälle mit Ausfallzeit | 8 | 4 |
| je Million Stunden (LTA-Rate) | 18 | 9,1 |
| alle Verletzungen mit Behandlung, je Million Stunden (TRI-Rate) | 34 | 25 |
Die Aussage: Die Rate hat sich halbiert. Bei so wenigen Unfällen kann das aber auch Zufall sein, die Wahrscheinlichkeit dafür liegt bei rund 39 %. Belastbar wird der Trend erst über mehrere Jahre. Deshalb zählen wir auch die Verletzungen ohne Ausfall mit und prüfen, ob die Maßnahmen umgesetzt sind.
Fachlich, mit Herleitung
Punkt: gemessene Rate. Linie: Bereich, in dem die wahre Rate mit 95 % Wahrscheinlichkeit liegt. Die Bereiche überlappen, der Rückgang kann also auch Zufall sein. Ein genauer Test (4 gegen 8 Unfälle bei gleichen Stunden) ergibt eine Zufallswahrscheinlichkeit von rund 39 %. Erst mehrere Jahre zeigen den Trend sicher.
| Arbeitsstunden | etwa 270 Vollzeitkräfte × rund 1.630 h | 440.000 h |
|---|---|---|
| LTA-Rate | 4 × 1.000.000 / 440.000 h | 9,1 |
| TRI-Rate | 11 × 1.000.000 / 440.000 h | 25 |
| Unsicherheit | 95-%-Bereich für 4 Fälle nach Poisson: 1,09 bis 10,24 Fälle, also Rate | 2,5 bis 23 |
Bei so kleinen Zahlen schwankt die Rate stark. Deshalb Trends über mehrere Jahre ansehen, nicht ein einzelnes Jahr. Manche Länder rechnen je 200.000 Stunden statt je Million, beim Vergleich darauf achten.
Quellen: IADC Lexicon, LTIF; McMaster University, Konfidenzgrenzen der Poisson-Verteilung. Zahlen: Beispielwerte.
–
Cpk = min(OSG − x̄, x̄ − USG) / 3σ
| Toleranz | 20,0 ± 0,2 mm |
|---|---|
| Grenzen USG / OSG | 19,8 / 20,2 mm |
| Mittelwert x̄ | 20,03 mm |
| Streuung σ | 0,04 mm |
Einfach erklärt
Die Frage: Hält die Bohrung die Toleranz sicher ein, nicht nur im Mittel?
Die Rechnung: Der Bohrabstand darf zwischen 19,8 und 20,2 mm liegen.
| Obere Grenze | die nähere der beiden Grenzen | 20,20 mm |
|---|---|---|
| Mittelwert | − 20,03 mm | |
| Luft bis zur Grenze | 0,17 mm | |
| Dreifache Streuung | 3 × 0,04 mm; so weit streuen 99,7 % der Teile um den Mittelwert | 0,12 mm |
| Prozessfähigkeit Cpk | 0,17 ÷ 0,12 | 1,42 |
Die Aussage: Die Streuung passt 1,42-mal in die Luft bis zur Grenze, auch die äußersten Teile bleiben also mit Abstand innerhalb der Toleranz. Viele Kunden fordern mindestens 1,33, die genaue Grenze steht im Vertrag. Das gilt nur, solange der Prozess stabil läuft. Darüber wacht die Regelkarte.
Fachlich, mit Herleitung
| Grenzen | OSG = 20,0 + 0,2 mm, USG = 20,0 − 0,2 mm | 20,2 / 19,8 mm |
|---|---|---|
| Abstand oben | OSG − x̄ = 20,2 − 20,03 | 0,17 mm |
| Abstand unten | x̄ − USG = 20,03 − 19,8 | 0,23 mm |
| Streuung | 3σ = 3 × 0,04 mm | 0,12 mm |
| Cpk | kleinerer Abstand / 3σ = 0,17 / 0,12 | 1,42 |
| Cp | (OSG − USG) / 6σ = 0,4 / 0,24, wenn der Prozess mittig läge | 1,67 |
Voraussetzung für beide Werte: ein stabiler Prozess (Regelkarte ohne Signale) und annähernd normalverteilte Messwerte. Deshalb ist Cpk ohne die Stichprobe mit dem stumpfen Bohrer gerechnet; deren Ursache ist behoben.
Quellen: Wikipedia, Process capability index; CRGRAPH, Prozessfähigkeit. Zahlen: Beispielwerte.
Schritt für Schritt, mit Bild
| 1. Was gemessen wird | Der Bohrabstand soll 20,0 mm sein. Erlaubt sind 19,8 bis 20,2 mm, die Toleranz. | |
|---|---|---|
| 2. Mittelwert | Der Durchschnitt aller Messungen, x̄ = Σxi / n. Er liegt 0,03 mm über der Mitte. | 20,03 mm |
| 3. Streuung σ | Wie stark die Teile um den Mittelwert schwanken, die Standardabweichung: σ = √(Σ(xi − x̄)² / (n − 1)). | 0,04 mm |
| 4. Warum 3σ | Bei normalverteilten Werten liegen 99,73 % aller Teile innerhalb x̄ ± 3σ, hier zwischen 19,91 und 20,15 mm. Das ist die Breite, die der Prozess von sich aus braucht. | ± 0,12 mm |
| 5. Abstand zur Grenze | Vom Mittelwert bis zur näheren Grenze. Oben ist es enger als unten, deshalb zählt oben. | 0,17 mm |
| 6. Cpk | Wie oft passt die 3σ-Breite in diesen Abstand? 0,17 / 0,12 | 1,42 |
Was 1,42 bedeutet: Die Grenze liegt 0,17 / 0,04 = 4,25 Standardabweichungen vom Mittelwert entfernt. Rechnerisch landen dann etwa 11 von einer Million Teilen über 20,2 mm. Zum Vergleich: Bei Cpk = 1,0 liegt die Grenze genau bei 3σ, das sind etwa 1.350 von einer Million auf dieser Seite, bei 1,33 etwa 32.
Der Hebel: Der Prozess streut wenig, er liegt nur 0,03 mm zu hoch. Stellt man die Maschine auf 20,00 mm nach, ist der Abstand zu beiden Grenzen 0,20 mm und Cpk steigt auf 0,20 / 0,12 = 1,67, also auf den Wert von Cp. Mehr geht nur mit weniger Streuung.
Anteile aus der Normalverteilung, einseitig: 3σ ≈ 0,135 %, 4σ ≈ 0,003 %, 4,25σ ≈ 0,001 %. Zahlen: Beispielwerte.
Klare Strukturen, konkrete Lösungen.
Vorne die Kurzfassung, dann Feststellungen mit Lösungen, die bleiben, hinten die Herleitung. Je Leistungsfeld ein Muster aus einem erfundenen Musterwerk: oben ein Feld wählen oder hier einen Bericht, blättern mit Klick, Pfeiltasten oder Wischen.
Der Musterbericht für dieses Feld folgt.
Auf einen Blick sehen, wo der Betrieb steht.
- Vorne eine Kurzfassung in wenigen Kennzahlen
- Entscheiden, was sich lohnt und was warten kann
Wissen, was zuerst dran ist.
- Feststellungen nach Dringlichkeit sortiert, mit Frist
- Ursachen statt Einzelfälle
Mit anpacken, Wirkung sehen.
- Eigene Ideen einbringen und umsetzen
- Im Alltag schnell spüren, was besser wird
Wie es nach dem Bericht weitergeht
Verstehen und Aufspüren stecken im Bericht. Das Umsetzen gehen wir in vier Schritten an.
- BesprechenNehmen Sie sich mit Ihrem Team die Zeit, besprechen Sie die Themen in Ruhe und nehmen Sie Bedenken ernst.WirWir gehen die Themen mit Ihnen durch, hören zu und schlagen eine Reihenfolge vor.
- PlanenLegen Sie gemeinsam fest, wer was bis wann erledigt.WirWir planen im Tandem mit und halten den Maßnahmenplan aktuell, fertig zum Abhaken.
- AnpackenSetzen Sie die Maßnahmen im Alltag um, mit den Ideen aus Ihrem Team.WirWir begleiten Sie vor Ort, bis es im Alltag sitzt: Abläufe, Schulung, Nachweise.
- Wirkung sehenSchauen Sie schon nach wenigen Wochen, was sich verbessert hat, nicht erst beim nächsten Termin.WirWir schreiben die Kennzahlen fort, zeigen den Trend und schauen gemeinsam nach, wo es noch hakt.
Das darf auch Spaß machen.
Zahlen sind das eine. Neugier ist das andere: Es gibt viel zu entdecken.
Sei Teil von ourPlace.
ourPlace ist eine gezeichnete Landschaft zum Erkunden: Betriebe, Bahn, Wetter und Jahreszeiten, aus der Luft betrachtet. Die Leistungsfelder stehen als Würfel genau dort, wo sie im Alltag gebraucht werden.
Wer dahintersteht
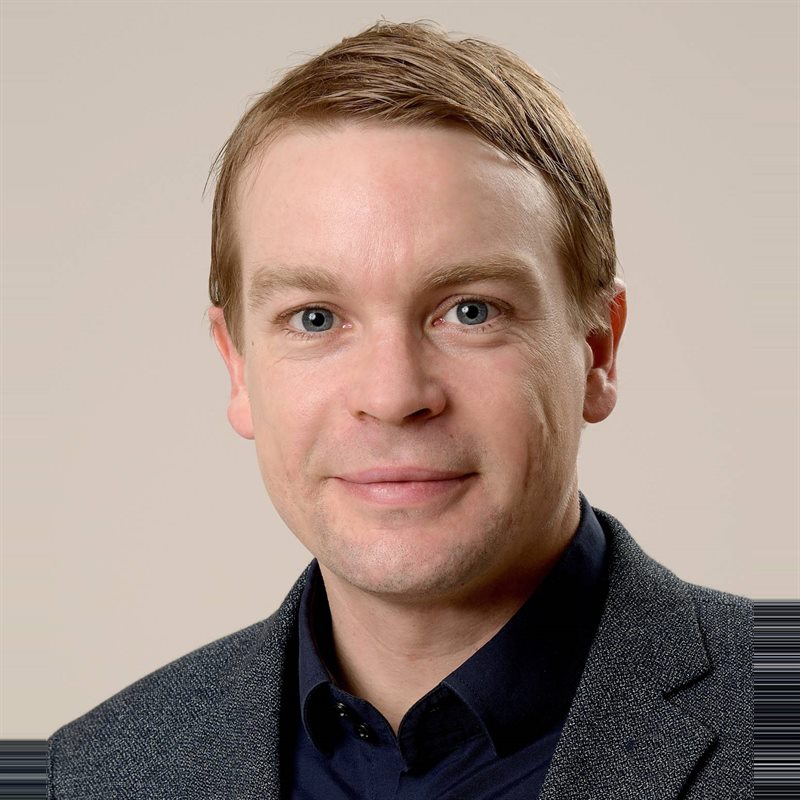
Ich bin Patrick Reichl. Angefangen habe ich als Schreiner, heute bin ich Ingenieur für Holztechnik und Fachkraft für Arbeitssicherheit, mit langer Praxis in der Fertigung.
Produktionsbetriebe denken praktisch. Deshalb erkläre ich in der Sprache der Werkstatt, was ich sehe, und zeige, was es kostet und was es bringt.
Was wir nicht anbieten: Statik, Tragwerksplanung, Gutachten sowie Rechts- und Steuerberatung. Das bleibt bei Ihren Fachleuten; wir arbeiten ihnen gern zu.
Naturverbunden und nachhaltig. Dafür steht unser Schwarzspecht: Wo er klopft, ist der Wald gesund. Ressourcen schonen, Lösungen, die bleiben. Mehr über den Schwarzspecht
Was wir mitbringen
- Auswertungen und Kennzahlen, die zum Betrieb passen
- Daten aus Warenwirtschaft und Betriebsdatenerfassung nutzbar machen
- Digitale Werkzeuge in der passenden Größe: vom kleinen Helfer bis zur ERP-Einführung mit Partnern
Sprechen wir miteinander.
Ein erstes Gespräch klärt, wo wir ansetzen. Unverbindlich, vor Ort, per Videocall oder am Telefon.
patrick.reichl@ingprovement.deDipl.-Ing. (FH) Patrick Reichl
Anschrift: siehe Impressum
www.ingprovement.de
Häufige Fragen
Für welche Betriebe arbeiten Sie?
Für produzierende Betriebe, vor allem aus der Holzverarbeitung, dazu Landtechnik und Maschinenbau. Ob kleiner Betrieb oder Mittelstand: Wir fangen dort an, wo es für Ihren Betrieb am meisten bringt.
Was unterscheidet Werksentwicklung und Prozesse?
Werksentwicklung verändert das Werk selbst: wo Maschinen und Lager stehen, welche Anlage dazukommt, wie das Material durch die Halle fließt. Das sind Investitionen, die man mit Kapitalwert und Varianten entscheidet. Prozesse verbessern, wie im bestehenden Werk gearbeitet wird: Rüsten, Durchlauf, Engpässe, Papier und Abtippen. Das geht meist ohne große Investition. Oft greift beides ineinander, etwa wenn der Rüstwagen einen festen Platz an der Maschine bekommt.
Wie läuft das erste Gespräch?
Unverbindlich, vor Ort, per Videocall oder am Telefon. Sie erzählen, wo es hakt, wir hören zu und fragen nach. Danach schlagen wir vor, wo wir ansetzen würden, und Sie entscheiden in Ruhe.
Was kostet das?
Das richtet sich nach dem Aufwand. Bevor es losgeht, bekommen Sie ein Angebot mit klarem Umfang, damit Sie wissen, was kommt und was es kostet.
Wie viel Zeit braucht mein Team?
Das planen wir von Anfang an mit ein. Wir legen gemeinsam ein Zeitbudget fest, mit dem Sie planen können, und passen es an, wenn Aufträge drängen. Vorher schauen wir, was wegfallen kann, damit das Team Luft für die Verbesserung hat.
Brauchen wir dafür neue Software?
Meist nicht. Wir nutzen, was schon da ist: Warenwirtschaft, Maschinendaten, Listen. Wir verbinden es so, dass Daten nur einmal erfasst werden. Vorher lassen wir weg, was niemand braucht. Neue Software kommt erst dazu, wo sich das wirklich lohnt, dann mit einem Partner für Lean-Software.
Was passiert mit unseren Daten?
Sie bleiben vertraulich und werden nur für den Auftrag genutzt. Sind personenbezogene Daten dabei, schließen wir eine Vereinbarung zur Auftragsverarbeitung. Mehr dazu im Dokument „Umgang mit Daten“ bei den Musterberichten.
Bekommen wir am Ende nur einen Bericht?
Nein. Der Bericht ist der Anfang: mit Kurzfassung, Lösungen, Verantwortlichen und Terminen. Danach begleiten wir die Umsetzung, bis es im Alltag sitzt.
Gibt es dafür eine Förderung?
Manchmal ja. Ob sich ein Antrag lohnt oder nur ein Ordner mehr im Schrank wird, klären wir im Gespräch.
Was machen Sie nicht?
Statik, Tragwerksplanung, Gutachten sowie Rechts- und Steuerberatung. Das bleibt bei Ihren Fachleuten; wir arbeiten ihnen gern zu.
Das Wichtigste auf einen Blick
- Was
- Ingenieurleistungen für produzierende Betriebe: Arbeitssicherheit, Energie, Umwelt, Prozesse, Qualität und Werksentwicklung, mit Zahlen hergeleitet und gemeinsam umgesetzt.
- Für wen
- Betriebe der Holzverarbeitung, dazu Landtechnik und Maschinenbau.
- Wie
- Verstehen, Aufspüren, Umsetzen, im Tandem mit Ihrem Team: vor Ort hinschauen, ein Bericht mit Kurzfassung und Lösungen, Begleitung bis es im Alltag sitzt.
- Kosten
- Nach Aufwand. Vor dem Start bekommen Sie ein Angebot mit klarem Umfang; das erste Gespräch ist unverbindlich.
- Nächster Schritt
- Eine kurze Mail an patrick.reichl@ingprovement.de, dann vereinbaren wir ein erstes Gespräch.